Кратко5 пунктов
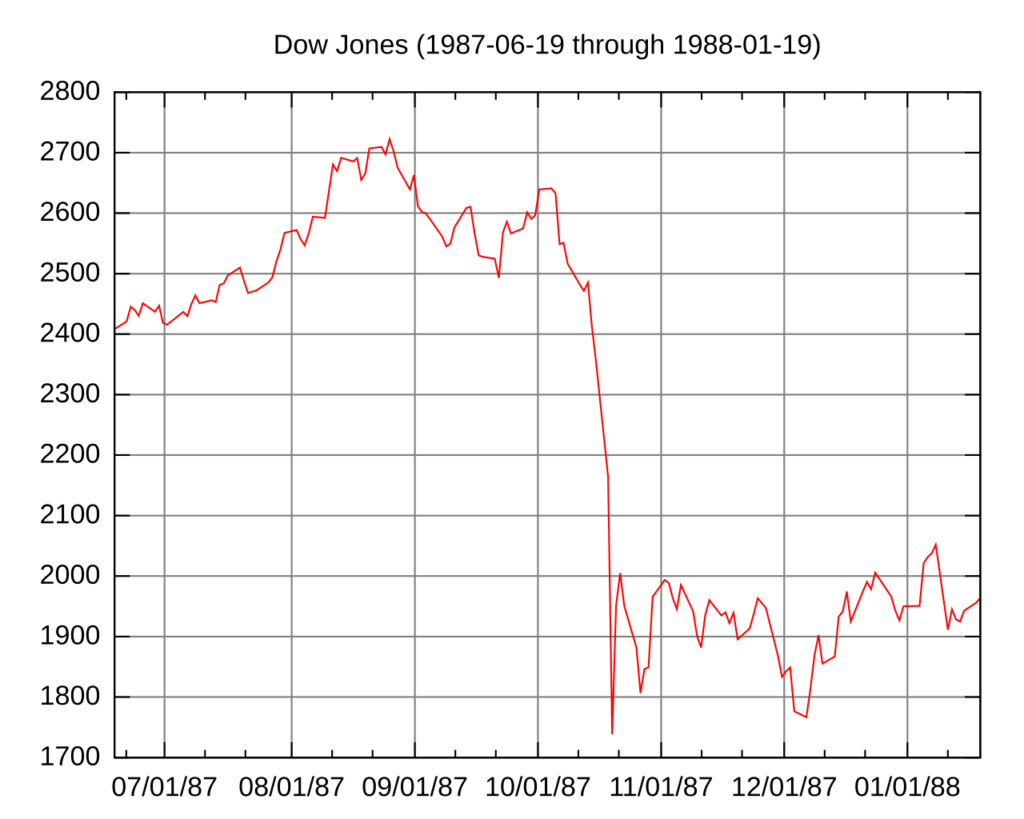
- 19 октября 1987 года индекс Dow Jones упал на 22,6 процента, потеряв 508 пунктов
- Обвал вошел в историю как «Черный понедельник»
- Падение ускорили массовые продажи, сбои биржевой инфраструктуры и компьютерные стратегии
- Председателем ФРС незадолго до этого стал Алан Гринспен
- Кризис привел к реформе биржевых правил
Собрано ИИ по тексту статьи
Быстрые факты
- Дата
- 19 октября 1987 года; падение рынков началось в предшествующие дни.
- Тип
- экономика; финансовый кризис.
- Место
- США, прежде всего Нью-Йоркская фондовая биржа; обвал затронул биржи по всему миру.
- Краткая суть
- За один торговый день индекс Dow Jones обвалился на 22,6%, потеряв 508 пунктов. Массовые продажи акций, сбои биржевой инфраструктуры и новые компьютеризированные стратегии ускорили падение. Кризис привел к реформе биржевых правил и пересмотру роли центрального банка в обеспечении ликвидности.
- Ключевые личности
- Алан Гринспен, председатель Федеральной резервной системы; Рональд Рейган, президент США; Николас Брейди, руководитель президентской комиссии по расследованию краха.
- Альтернативные названия
- Black Monday; биржевой крах 19 октября 1987 года.
Содержание11 разделов
- Предыстория: затянувшийся подъем
- Почему рынки стали нестабильными
- Компьютеры и страхование портфелей
- Пятница перед катастрофой
- 19 октября: обвал на Уолл-стрит
- Мировая цепная реакция
- Федеральная резервная система
- Расследование и реформы
- Обычные инвесторы и повседневные последствия
- Почему не повторился 1929 год
- Значение «черного понедельника»
Это событие на шкале XX века
Посмотрите, что происходило в мире в те же годы: 87 событий рядом на шкале.
Предыстория: затянувшийся подъем
Начало 1980-х в США сопровождалось сначала глубокой рецессией, а затем продолжительным восстановлением. Федеральная резервная система в борьбе с инфляцией в конце 1970-х и начале 1980-х резко подняла процентные ставки. Ценой замедления роста цен стали дорогие кредиты, банкротства и высокая безработица. После 1982 года экономика возобновила рост, а вместе с ней быстро дорожали акции.
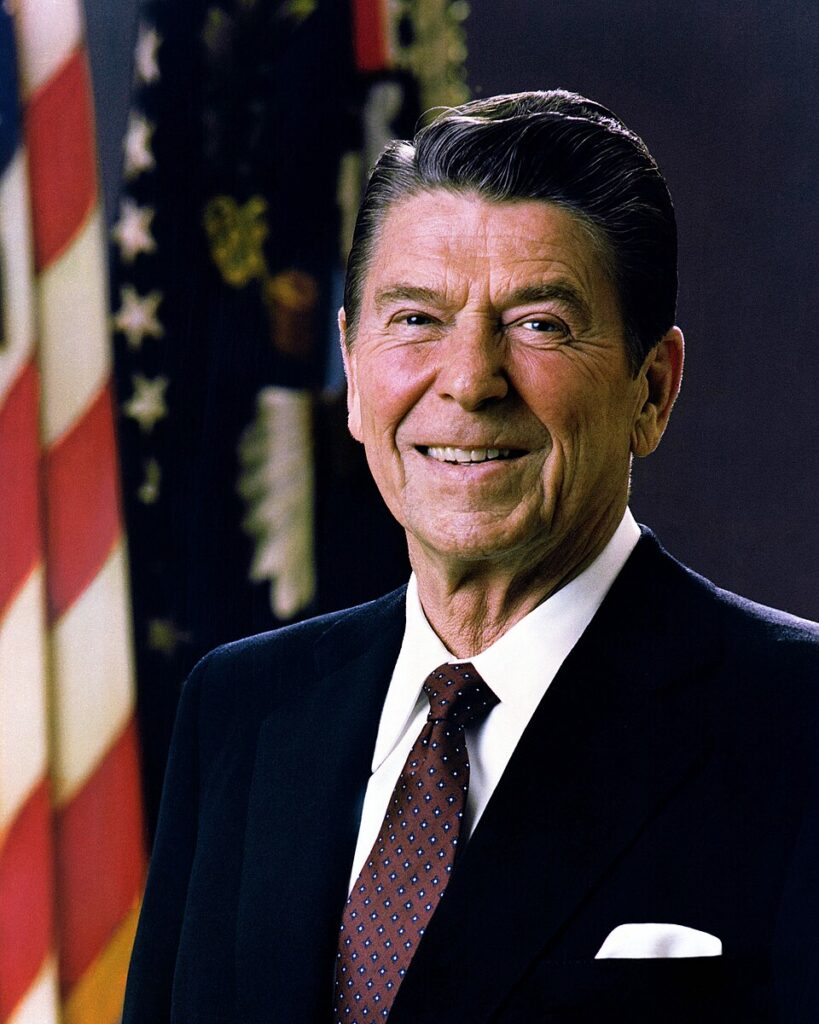
Индекс Dow Jones, отслеживавший акции крупных американских промышленных компаний, между 1982 годом и пиком августа 1987-го вырос более чем втрое. На биржу приходили новые инвесторы; пенсионные фонды, страховые компании и управляющие крупными капиталами все активнее приобретали акции. Для многих вложения в фондовый рынок стали символом американского экономического подъема при президенте Рональде Рейгане.
Однако биржевой оптимизм постепенно отрывался от реальных прибылей компаний. Акции стоили все дороже, а ожидания дальнейшего роста делали рынок уязвимым к любой перемене настроения. Важную роль играли крупный бюджетный дефицит США, внешнеторговый дисбаланс и опасения по поводу будущей инфляции. Удорожание кредитов означало, что облигации могли вновь оказаться привлекательнее акций.
Почему рынки стали нестабильными
В середине 1980-х мировые финансовые рынки быстро связывались между собой. Международные инвесторы переводили капиталы из одной страны в другую, ориентируясь на валютные курсы, процентные ставки и результаты торгов на крупнейших биржах. Решения, принятые утром в Азии, могли влиять на поведение участников рынка в Европе и Америке.
В сентябре 1985 года ведущие экономические державы заключили соглашение в отеле «Плаза» в Нью-Йорке, стремясь снизить стоимость доллара. Затем, в феврале 1987 года, Луврское соглашение было призвано стабилизировать валютные курсы. Но напряжение между странами по поводу торгового баланса и денежной политики сохранялось.
В октябре 1987 года американские инвесторы все чаще опасались повышения процентных ставок и ухудшения прибыли предприятий. 14 октября были опубликованы неблагоприятные сведения о внешнеторговом дефиците США. На следующем этапе падение котировок само стало причиной новых продаж: инвесторы стремились уйти с рынка прежде, чем потери станут больше. Точной единственной причины обвала исследователи так и не установили.
Компьютеры и страхование портфелей
Особенность кризиса 1987 года заключалась в распространении торговых стратегий, которым предстояло защищать крупные инвестиционные портфели от потерь. Одну из них называли «страхованием портфеля» - portfolio insurance. Это была не страховая выплата в привычном смысле, а система динамического изменения рыночных позиций.
Когда цены акций снижались, модель рекомендовала уменьшать долю рискованных активов, нередко продавая фьючерсы на фондовые индексы. При повышении рынка управляющие могли вновь увеличить вложения. В спокойной обстановке это выглядело разумным способом ограничить возможный убыток.
Проблема проявлялась при одновременных действиях множества инвесторов. Продажи при падении цен усиливали само падение и вызывали новые команды на продажу. Связь между торговлей акциями и фьючерсами через индексный арбитраж дополнительно переносила давление с одного рынка на другой.
Неправильно было бы утверждать, что «компьютеры сами обрушили биржу». Программы выполняли правила, установленные людьми; кроме того, автоматизация тогда была гораздо менее развита, чем сегодня. Но новые стратегии вместе с нехваткой покупателей и техническими перегрузками существенно усилили кризис.
Пятница перед катастрофой
К 16 октября 1987 года рынок уже несколько дней стремительно снижался. В пятницу Dow Jones потерял 108 пунктов - тогда это было рекордное однодневное падение в абсолютном выражении. За выходные финансовые компании, брокеры и управляющие фондами пытались оценить возможные потери.
В понедельник 19 октября первыми открылись азиатские рынки. Продажи распространились на другие торговые площадки, затем достигли Европы и США. Это не было простым движением в одном направлении: каждая биржа реагировала на собственную ситуацию, однако международные участники наблюдали за падением остальных рынков и сокращали риск.
Когда в Нью-Йорке начались торги, объем распоряжений о продаже оказался необычайно высоким. Крупные участники рынка пытались продать бумаги, но покупателей по прежним ценам практически не осталось.
19 октября: обвал на Уолл-стрит
На Нью-Йоркской фондовой бирже брокеры работали в условиях огромного потока приказов. Электронные и телефонные системы не успевали обрабатывать заявки, информация о последних ценах поступала с задержкой. Участники рынка нередко не знали, сколько действительно стоят бумаги, которые они пытались продать.
Рыночные посредники, обычно поддерживавшие торговлю собственными заявками на покупку и продажу, испытывали трудности с финансированием. Когда покупателей мало, даже небольшое количество новых приказов способно резко снизить цену. В этот день биржа оказалась почти лишена обычных механизмов смягчения таких колебаний.
К закрытию торгов Dow Jones рухнул на 508 пунктов - с 2246,73 до 1738,74, или на 22,6%. Индекс S&P 500 потерял примерно 20,5%. Это стало крупнейшим процентным однодневным падением Dow Jones за всю историю наблюдений. Для сравнения: знаменитое падение в «черный вторник» октября 1929 года было меньше в пределах одного дня, хотя Великая депрессия имела гораздо более тяжелые долгосрочные последствия.
Обвал затронул не только богатых спекулянтов. Снижение стоимости акций отражалось на пенсионных накоплениях, инвестиционных фондах и компаниях, привлекавших средства через рынок. Однако биржевые потери нельзя напрямую приравнивать к сумме немедленно исчезнувших наличных денег: речь шла о переоценке финансовых активов.
Мировая цепная реакция
Обвал не ограничился Уолл-стрит. Тяжелые потери понесли рынки Гонконга, Великобритании, Австралии, Канады и других стран. Некоторые торговые площадки продолжили падать после американского понедельника, когда открылись в своих часовых поясах.
Гонконгская фондовая биржа закрылась на несколько дней, что стало одним из наиболее известных примеров нарушения нормальной работы рынка. В Лондоне ситуация усугублялась трудностями после сильного шторма, нарушившего работу городской инфраструктуры незадолго до биржевого краха.
Распространение паники продемонстрировало новую особенность мировой экономики: даже кризис, зародившийся без банковских банкротств и промышленного спада, мог в течение суток нарушить торговлю на нескольких континентах.
Федеральная резервная система
Председателем Федеральной резервной системы США всего несколькими месяцами ранее стал Алан Гринспен. Он занял должность в августе 1987 года и почти сразу столкнулся с одним из самых серьезных испытаний для центрального банка.
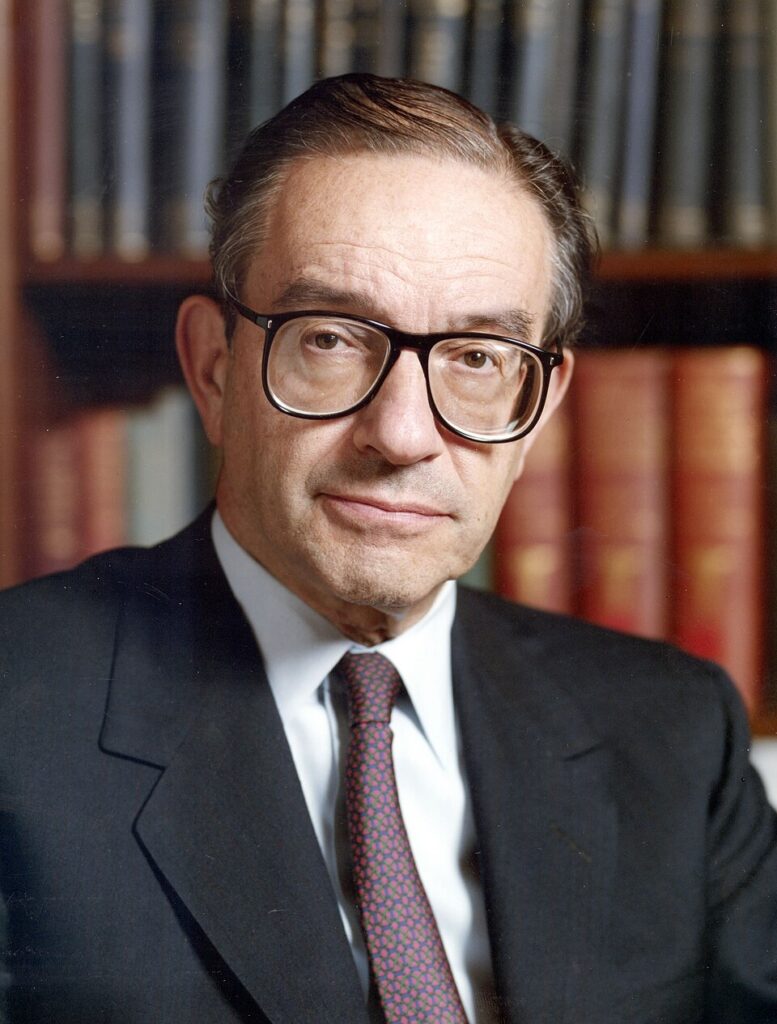
Утром 20 октября ФРС объявила о готовности обеспечивать ликвидность ради поддержки финансовой и экономической системы. За коротким заявлением последовали действия: центральный банк предоставлял денежные резервы, содействовал сохранению кредитования брокерских компаний и убеждал участников рынка в доступности финансирования.
Действия ФРС были направлены не на то, чтобы вернуть акции к прежним ценам любой ценой, а на предотвращение цепочки неплатежей между брокерами, банками и расчетными организациями. Если бы компании не могли исполнить обязательства по сделкам, биржевой обвал мог перерасти в более широкий финансовый кризис.
20 октября рынки оставались нестабильными, но в последующие дни ситуация постепенно стала управляемее. Биржевой крах не привел к депрессии, подобной кризису 1930-х годов. Экономика США продолжила расти в 1988 году, хотя инвесторам потребовалось время, чтобы восстановить прежнее доверие.
Расследование и реформы
После обвала президент Рейган поручил комиссии под руководством Николаса Брейди изучить причины произошедшего. Ее выводы подчеркнули взаимосвязь торговли акциями, индексными фьючерсами и опционами, а также недостатки координации между биржами и надзорными органами.
В дальнейшем появились согласованные механизмы временной остановки торгов при особенно крупных снижениях цен - так называемые circuit breakers, или биржевые предохранители. В США они были введены в 1988 году. Их задача состояла в том, чтобы дать рынку время обработать информацию и восстановить упорядоченную торговлю.
Регуляторы также уделили больше внимания клирингу, расчетам, надежности информационных систем и достаточности ликвидных средств у участников торгов. Управляющие фондами пересмотрели методы оценки рисков, прежде всего предположение о том, что активы всегда можно быстро продать по близкой к ожидаемой цене.
Историки финансов продолжают спорить о доле ответственности страхования портфелей и арбитражных стратегий. Одни подчеркивают спираль взаимных продаж, другие - структурную неспособность рынка обрабатывать огромный поток приказов и показывать надежные текущие цены. Эти объяснения не исключают друг друга.
Обычные инвесторы и повседневные последствия
Фотографии переполненных биржевых залов и брокеров у телефонов стали символами дня. Но миллионы граждан следили за событиями издалека: по телевизионным выпускам, радио, газетам или через сообщения своих брокеров. Для владельцев акций неожиданное падение означало сокращение стоимости сбережений. Некоторые инвесторы пытались немедленно продать активы и фиксировали убытки, другие сохраняли вложения и впоследствии пережили восстановление котировок.
В 1980-е годы пенсионные фонды уже представляли существенную часть американского фондового рынка. Уменьшение стоимости их портфелей вызывало тревогу среди будущих пенсионеров и компаний, отвечавших за пенсионные обязательства. Но влияние на конкретного человека зависело от структуры накоплений, возраста, финансовой ситуации и того, продавал ли он бумаги во время падения.
Отдельное давление испытывали профессиональные посредники. Биржевым специалистам приходилось обеспечивать сделки даже тогда, когда число желающих продать многократно превышало число покупателей. Расчетные организации нуждались в средствах для исполнения обязательств. Поэтому угроза финансовой системе заключалась не только в снижении котировок, но и в возможной остановке ежедневных денежных расчетов.
Вместе с тем катастрофические прогнозы в прессе не оправдались полностью: магазины не закрылись массово, промышленные предприятия не остановились на следующий день и банковские вкладчики не устроили общенационального набега на отделения. Этот разрыв между глубиной биржевого шока и состоянием реальной экономики был одним из главных обстоятельств кризиса.
Почему не повторился 1929 год
В октябре 1929 года крах акций стал одним из этапов более продолжительного экономического кризиса. В начале 1930-х последовали массовые банковские банкротства, падение производства, дефляция и многолетняя безработица. Связь между биржевым крахом и Великой депрессией была сложной: сам по себе биржевой день не объясняет всех причин последующей катастрофы.
К 1987 году финансовая система США действовала в иных институциональных условиях. Банковские вклады были защищены федеральным страхованием в установленных пределах; ФРС имела опыт предотвращения проблем с ликвидностью, а экономические власти стремились не допустить разрушения платежной системы. Это не исключало возникновения новой рецессии, но уменьшало вероятность механического повторения событий 1930-х.
Свою роль играло и то, что накануне «черного понедельника» США не переживали сравнимого с началом Великой депрессии накопления банковских неплатежей. Акции резко подешевели, но общеэкономические показатели не рухнули одновременно. Воспринимать биржевой индекс как полное отражение состояния национальной экономики было бы ошибкой.
Значение «черного понедельника»
Крах 1987 года стал важной границей в истории мировых финансов. Он продемонстрировал, что резкие обвалы могут происходить без единственного катастрофического события в промышленности или банковском секторе. Достаточно сочетания перегретых цен, тревожных ожиданий, взаимосвязанных рынков и недостатка покупателей.
События 19 октября заставили финансовые учреждения иначе относиться к риску автоматизированных стратегий, а регуляторов - к возможности одновременных сбоев на рынках акций и производных инструментов. Они укрепили представление о том, что центральный банк должен быть готов предотвращать кризис ликвидности, даже если первопричина находится не в коммерческих банках.
Хотя Dow Jones восстановил свои докризисные значения не сразу, ожидавшейся многими продолжительной экономической депрессии не случилось. Именно это отличает «черный понедельник» 1987 года от биржевого краха 1929 года: сравнимая по драматизму паника имела принципиально иные макроэкономические последствия.
Изображения: Autopilot, CC BY-SA 3.0, Wikimedia Commons; Рональд Рейган (1911-2004) - Майкл Эванс, Public domain, Wikimedia Commons; Алан Гринспен (1926-2026) - While provided by the Bureau of Engraving and Printing, it is a Federal Reserve image., Public domain, Wikimedia Commons.
Сообщите нам - или выделите текст и нажмите Ctrl + Enter